Посилення атак та масштабні втрати складських площ суттєво змінили структуру орендного попиту
Згідно з дослідженням компанії EXPANDIA, представника CBRE в Україні та Молдові та найбільшої компанії України зі сфери комерційної нерухомості, протягом перших восьми місяців 2026 року відносно позитивна динаміка першого півріччя змінилася вкрай складним періодом у липні–серпні на тлі посилення атак на логістичну інфраструктуру. Про це повідомляє Property Times.
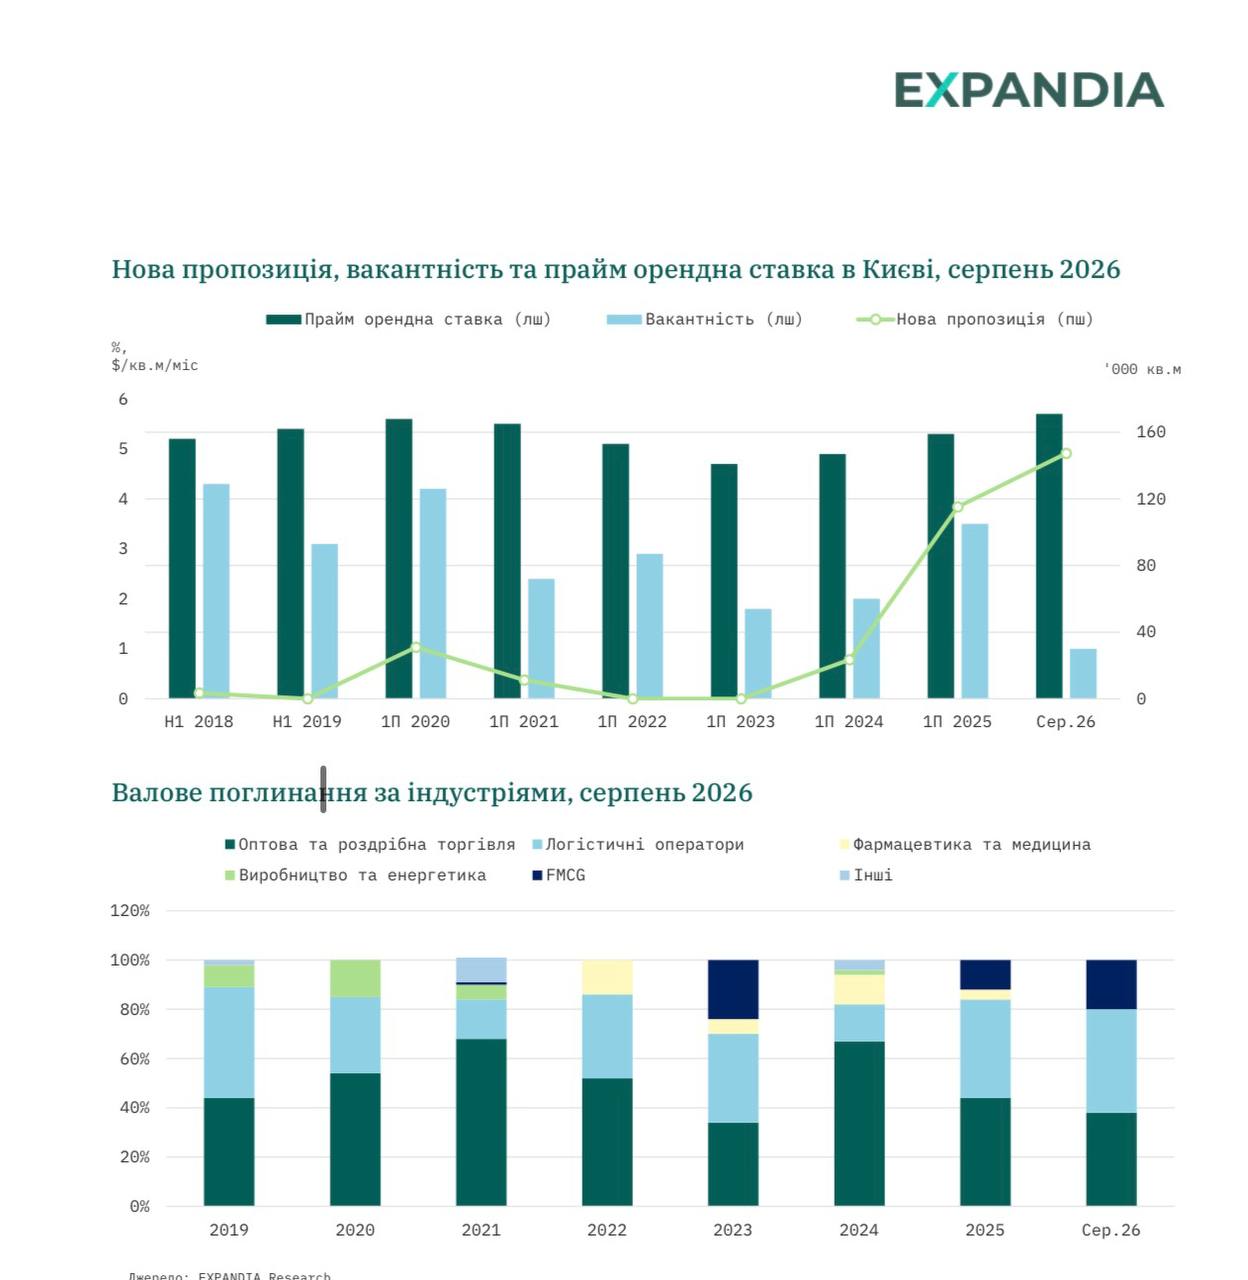
За підсумками січня–серпня 2026 року валове поглинання становило близько 180 000 кв.м (+6% р/р), продовживши позитивну динаміку, зафіксовану у 2025 році. Якщо у 1–2 кварталах 2026 року органічний попит був більш вираженим, то в липні–серпні орендна активність здебільшого формувалася через переїзди. Так, вимушені переїзди бізнесу внаслідок військових дій значно вплинули на орендну активність: переїзди та переїзди з розширенням становили 82% від усіх угод за період, тоді як частка розширень склала 18%.
Основний обсяг орендної активності припав на логістичних операторів (42%), компанії оптової та роздрібної торгівлі (38%) та компанії сектору FMCG (20%). Підвищені безпекові ризики продовжували впливати на стратегії орендарів: великі компанії дедалі частіше диверсифікували товарні запаси між складськими об’єктами в західних регіонах України з метою забезпечення безперервності операційної діяльності.
Читайте також: Від великих хабів до розподіленої логістики: як змінюється ринок складів
Протягом 2026 року ринок складської нерухомості Київського регіону зазнав безпрецедентного скорочення складської пропозиції на тлі посилення ракетних атак на логістичну інфраструктуру. Скорочення відбулося попри значні обсяги нового будівництва: у 1П 2026 року в експлуатацію було введено близько 150 000 кв. м (+28% р/р) нових складських площ. Станом на кінець червня обсяг конкурентної пропозиції повністю відновився до довоєнного рівня 2021 року та становив близько 1,6 млн кв.м. Однак подальші руйнування нівелювали це відновлення, спричинивши скорочення конкурентної пропозиції на 34% з початку року до 1,05 млн кв. м. Таким чином, нове будівництво дедалі більше спрямовувалося на заміщення втрачених складських площ, а не на нарощування загального обсягу пропозиції.
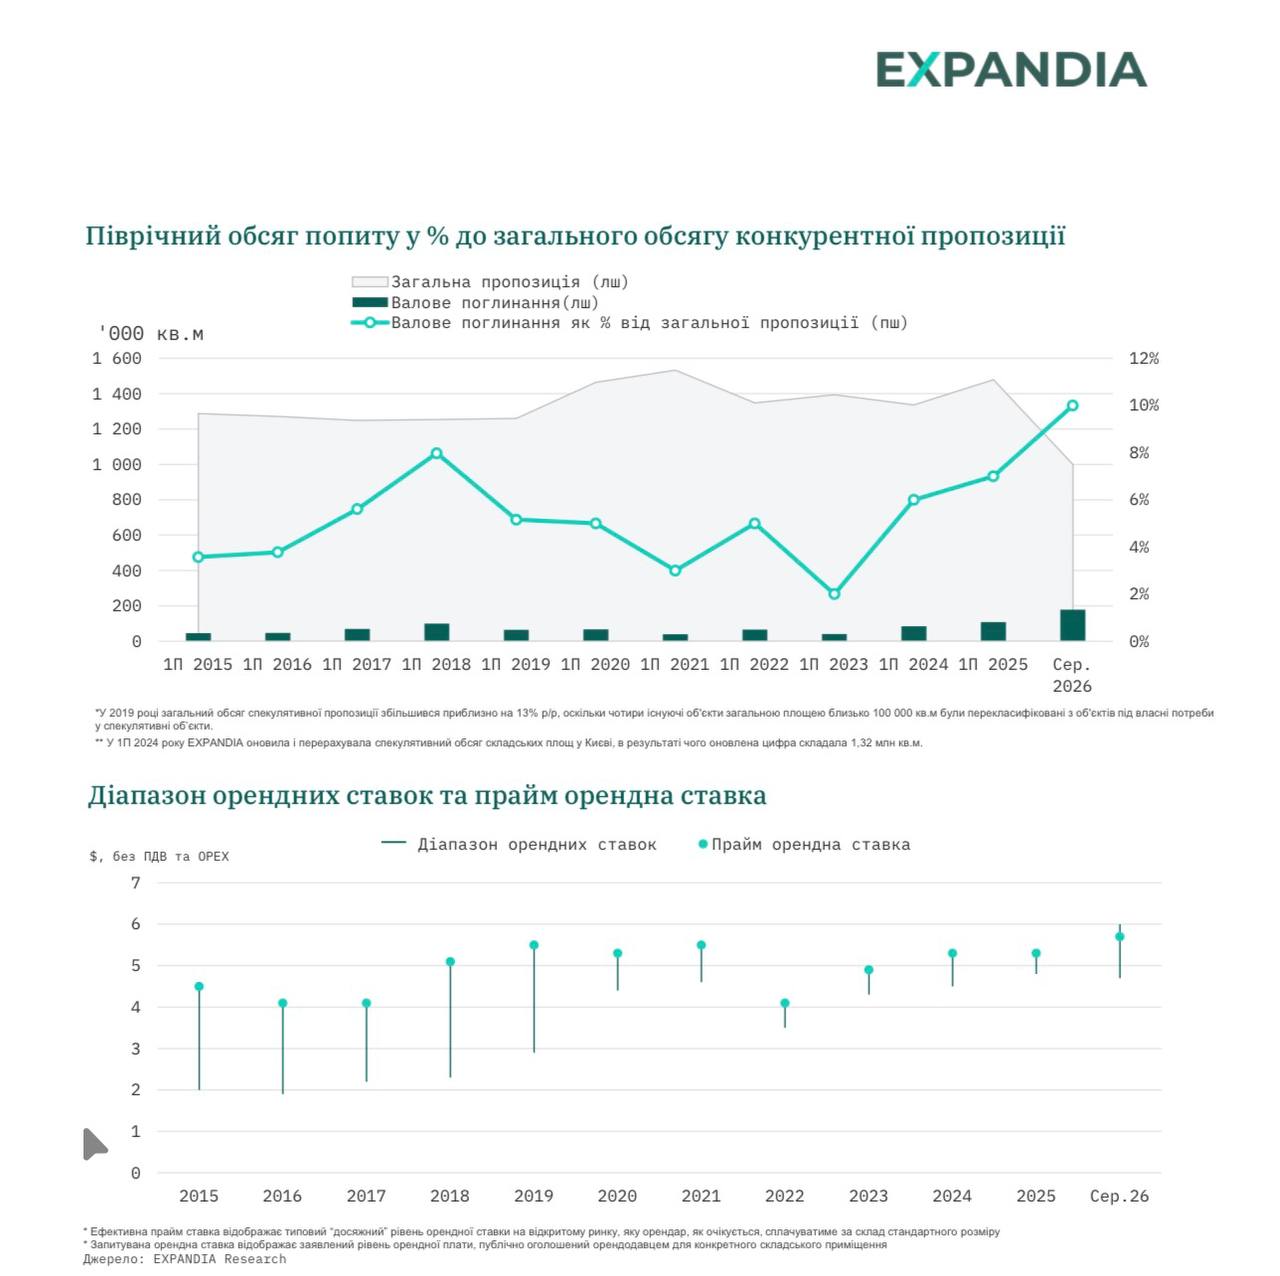
Масштабні втрати складської пропозиції призвели до критичного скорочення доступних площ на ринку, оскільки пошкоджені та зруйновані об’єкти вибули із загальної пропозиції існуючих об’єктів. Водночас компанії, які втратили складські приміщення, сформували додатковий попит на заміщення втрачених площ. У результаті станом на кінець серпня 2026 року вакантність впала до технічного мінімуму <1%, що свідчило про фактичну відсутність вільних складських площ, доступних для негайної оренди. Особливо гострий дефіцит якісних складських площ спостерігався в сегменті мультитемпературних складів, пропозиція яких історично залишалася обмеженою.
У 2026 році зростання орендних ставок прискорилося на тлі скорочення доступної пропозиції та значних втрат складської пропозиції. Станом на серпень 2026 року ефективна прайм-ставка на сухі склади зросла на 8% з початку року до $5,7/кв. м/місяць (без ПДВ та OPEX). Запитувані орендні ставки зросли в середньому на 10% з початку року та становили $4,7–$6,0/кв.м/місяць (210–270 грн/кв.м/місяць). Орендні угоди переважно продовжували укладатися з деномінацією ставок у гривні, хоча угоди в доларовому еквіваленті також були присутніми.
Наталія Сокирко, директор департаменту складської та промислової нерухомості EXPANDIA, представника CBRE в Україні та Молдові:
«До кінця 2026 року ринок, ймовірно, перебуватиме в процесі адаптації до безпрецедентного скорочення пропозиції. Повний вплив масштабних втрат складських площ на стратегії орендарів та девелоперів ще не проявився, що суттєво ускладнює прогнозування короткострокової динаміки ринку. Ми очікуємо, що попит на складські площі залишатиметься високим як за рахунок потреби в заміщенні втрачених об’єктів, так і завдяки базовому попиту з боку ключових груп орендарів. Водночас критично низький обсяг доступних площ, ймовірно, стримуватиме фактичні обсяги поглинання.
Очікуване введення нових об’єктів частково послабить дефіцит площ, проте не компенсує втрати складської пропозиції. Подальше відновлення девелоперської активності залежатиме від покращення безпекової ситуації, тоді як девелопери, ймовірно, зберігатимуть обережність щодо спекулятивних проєктів. За таких умов будівництво під потреби конкретного орендаря (built-to-suit) та для власного використання може стати більш актуальним для компаній, які не можуть знайти необхідні площі на відкритому ринку».
Довідка
EXPANDIA — компанія в сфері комерційної нерухомості в Україні. Компанія була заснована у січні 2008 та оперувала під брендом CBRE Ukraine, як частина афілійованої мережі CBRE. З серпня 2025 року компанія працює під власним брендом EXPANDIA та є єдиним офіційним представником CBRE в Україні та Молдові.
Фото: інфографіка EXPANDIA
Слідкуйте за новинами в нашому Telegram