Від великих хабів до розподіленої логістики: як змінюється ринок складів
Ринок складської нерухомості у 2026 році опинився в ситуації, коли навіть значні обсяги нового будівництва не встигають компенсувати втрати пропозиції. За даними EXPANDIA, у першому півріччі в Київському регіоні було введено близько 150 тис. кв. м нових складів, однак через масштабні руйнування обсяг конкурентної пропозиції скоротився на 34% від початку року — до 1,05 млн кв. м. На кінець серпня вакантність становила менше 1%, а запитувані орендні ставки з початку року зросли в середньому на 10%.
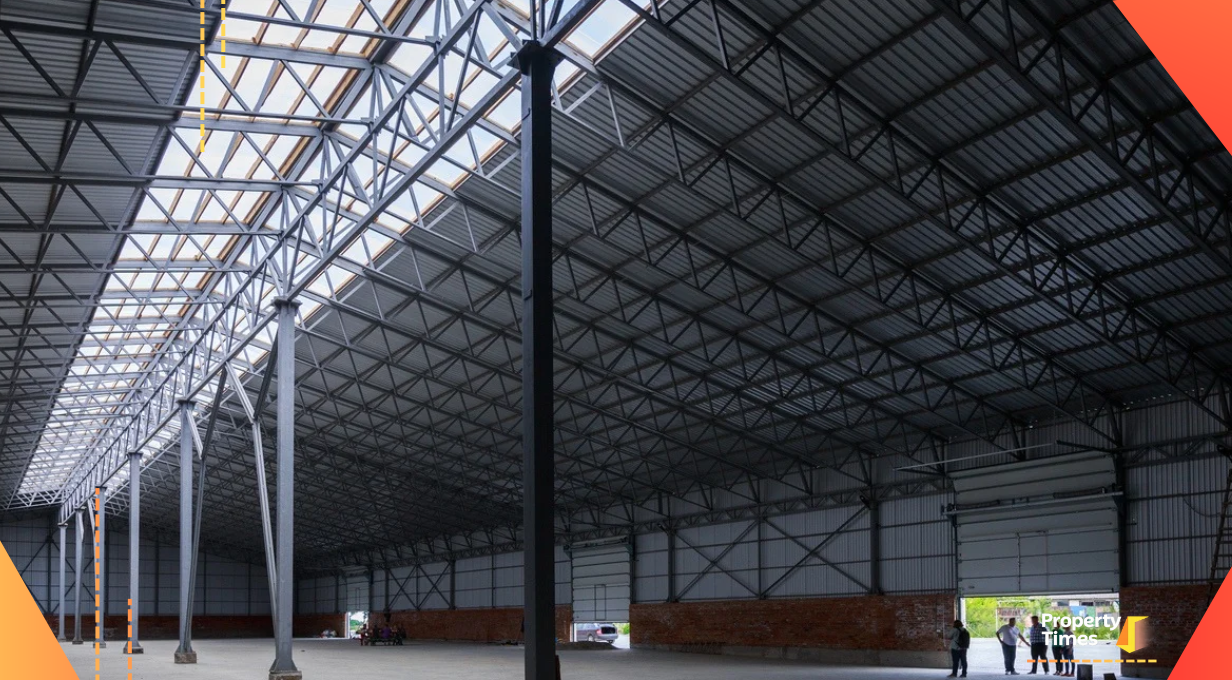
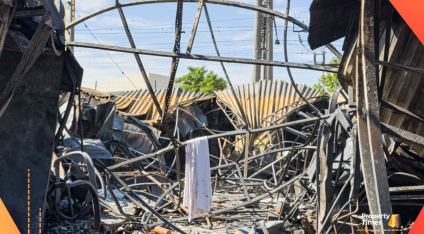
Через постійні атаки на складські приміщення нове будівництво наразі зосереджене на заміщенні втрачених складських площ, а не на нарощування загального обсягу пропозиції.
На цьому тлі постає питання, якою має бути модель розвитку складської нерухомості в умовах високих безпекових ризиків. Чи доцільно будувати нові великі комплекси, щоб компенсувати втрачені площі, чи ринок рухатиметься до мережі менших і більш розподілених об’єктів? І що може стимулювати девелопмент за фактичної відсутності вільної пропозиції та високих ризиків для інвесторів? Своїми оцінками щодо того, як ринок може адаптуватися до дефіциту складських площ, з Property Times поділилися експерти.

 Наталія Сокирко,
директор департаменту складської та логістичної нерухомості EXPANDIA, представника CBRE в Україні та Молдові
Війна в Україні та послідуючі безпекові ризики змінили підходи до організації складської логістики, так після 2022 року та інтенсифікації ракетних ударів влітку 2026 року, компанії дедалі обережніше ставляться до концентрації основних товарних запасів в одному місці та, де це дозволяє бізнес-модель, розподіляють їх між кількома майданчиками, створюючи резервні потужності й альтернативні маршрути постачання.
Водночас децентралізація запасів не означає відмови від великих логістичних комплексів, які залишаються операційно необхідними для ритейлу, e-commerce та 3PL-операторів. Тому сьогодні йдеться не стільки про вибір між великими та малими складами, скільки про поєднання основних розподільчих центрів із додатковими складськими потужностями, що дозволяють знизити концентрацію ризиків.
Яким буде співвідношення централізованої та розподіленої логістики в довгостроковій перспективі, залежатиме насамперед від перебігу війни, безпекової ситуації та операційних потреб бізнесу Київський регіон продовжує залишатися логістичним центром тяжіння країни, завдяки концентрації економічної активності та споживчого попиту. Попри великі втрати в регіоні, тут зосереджені багато бізнесів та виробництв, які в тому числі, мігрували до області з прифронтових регіонів. Тому відбудова знищеної складської пропозиції є гострою необхідністю, особливо в сегменті холодного зберігання. Проте, оцінити в абсолютних цифрах необхідний об’єм нових складських площ не зовсім доцільно при актуальних умовах ринку. Історично, основними орендарями та користувачами складів в Україні були саме ритейлери та логістичні оператори, чия бізнес модель в першу чергу залежить від економічної активності та платоспроможності споживачів. Тому масштаби й географія відновлення втраченої складської пропозиції та нового будівництва у майбутньому визначатимуться не лише фізичним дефіцитом площ, а й економічною активністю, розвитком торгівлі та платоспроможним попитом, які формують реальну потребу в складській нерухомості.
 Євгенія Локтіонова,
директор компанії UTG
Логістичну модель необхідно перебудувати за чотири основні кроки:
- Перехід на модель крос-докінгу (Cross-Docking)
Пряме перевантаження: повністю відмовитись від тривалого зберігання товарів. Товари мають надходити від постачальника на рампу і майже одразу (протягом декількох годин) відвантажуватися у транспорт для доставки кінцевому клієнту.
Склад як транзитна зона: склад перетворюється на сортувальний центр, де корисна площа використовується не для накопичення палет, а для швидкого розподілу та комплектації замовлень «на колесах».
- Диверсифікація та децентралізація складів.
Мережа дрібних хабів: Замінити один великий центральний склад (наприклад, під Києвом чи Одесою) на мережу невеликих регіональних складів площею від 500 до 1 500 кв. м.
Розподіл ризиків: Локалізувати запаси у різних регіонах (переважно у центральних та західних областях). Це знижує ризик втрати всього товару одночасно та наближає продукцію до кінцевого споживача.
- Аутсорсинг логістики (Перехід на 3PL/4PL)
Оренда не площі, а послуги: Передати зберігання та обробку вантажів професійним логістичним операторам. Оплата лише за фактично зайняті палетомісця та виконані операції (фулфілмент). Швидке масштабування: Це дозволяє миттєво зменшувати або збільшувати обсяги зберігання залежно від сезону чи ситуації в країні, без капітальних витрат на оренду чи будівництво власних приміщень.
- Використання швидких модульних рішень та держпідтримки. Зведення легких ангарів: Замість капітального будівництва, швидкомонтовані каркасно-тентові або модульні металеві конструкції (термін зведення — від 1 до 3 місяців).
 Олександр Бондаренко,
керівний партнер Бюро інвестиційних програм
Швидкої компенсації втрачених логістичних потужностей не буде. Швидких відбудов не варто очікувати, особливо там, де було зруйновано понад 50% логістичних центрів або хабів. Виробники й дистриб'ютори, чиї склади пошкоджено або знищено, шукають менші локації нижчого класу: за місяць, два чи навіть п'ять комплекси класу А і В самі по собі не з'являться. А за відсутності військового страхування власники та девелопери складів не інвестуватимуть у відновлення, ризикуючи власним капіталом. Ярмарку щедрості тут не буде.
Відновлювати модель великих централізованих складських комплексів сьогодні недоцільно: росіяни здатні за одну ніч знищити 5–10 таких об'єктів, зважаючи на їхні можливості в балістиці та інших типах озброєнь. Навести ракети на нові комплекси для них не складає проблеми, і великі склади залишаються привабливою ціллю. Тому формується модель розподілених невеликих комплексів: якщо раніше склад мав 10–20 тисяч квадратних метрів, тепер це 5–7 тисяч, розміщених у різних локаціях.
Ще один тренд — активізація державних аукціонів «Прозорро» та «Сетам» з продажу занедбаних промислових підприємств і складів радянського зразка чи кінця 1990-х, де можна швидко відновити господарську діяльність. За відносно невеликі кошти, 3–10 мільйонів гривень, викуповуються комплекси площею 3–4 тисячі квадратних метрів. Компанії відновлюють їх і запускають бізнес, релокуючи його в різні області, передусім у центральні та західні регіони України.
Тобто за 200–300 тисяч доларів можна придбати старий занедбаний об'єкт, на який раніше ніхто навіть не дивився. Такі торги проходили безрезультатно, бо не було охочих купувати подібні об'єкти.
Тепер продажі активізувалися, бо альтернативи немає: нових об'єктів немає, а старі отримують друге дихання, фактично ревіталізуються. Відроджують колишні радянські колгоспи, овочеві та оптові бази, занедбані промислові цехи; я бачив уже багато таких об'єктів. Їх беруть, ревіталізують і запускають або невелике компактне виробництво, або складські потужності площею 2–5 тисяч квадратних метрів.
 Андрій Нечипорук,
експерт з комерційної нерухомості
Поки великі розподільчі центри лишаються ціллю для російських обстрілів, нових складів класу А в Україні масово не з'явиться. Причина проста: наразі усі ризики бізнес несе сам. Їх не розділяє ні держава, ні страхові компанії. Тому компанії вже пішли в децентралізацію і переносять запаси в менші складські об'єкти.
Як ринок компенсує дефіцит зараз? Компанії зменшують обсяги продукції та асортимент. Знижуються вимоги до самих складських приміщень. Зокрема, уряд спростив вимоги до умов зберігання лікарських засобів у складських приміщеннях. Частина ринку йде в супердешеве будівництво з компромісами щодо якості, однак це лише переносить у часі витрати: дешевий склад потім обходиться дорожче в обслуговуванні та комуналці.
Щоб нові складські площі з'являлися системно, потрібні чотири речі:
- державні програми компенсації збитків від прильотів і відбудови;
- доступне страхування з адекватними ставками;
- швидкість будівництва – тобто девелопери в регіонах, які можуть швидко зводити невеликі складські об'єкти;
- приватні ППО та фізичний захист об'єктів.
Чи варто відновлювати модель великих централізованих складів? Так, але після зменшення воєнних ризиків. Масштаб завжди означає ефективність і нижчу собівартість. Мати 20 невеликих складів замість одного – це завжди дорожче і складніше: дублюються техніка, облік, персонал, зростають і CAPEX, і OPEX.
Але зараз роззосередження запасів на малі складські площі – це питання безпеки. Тож поки українські бізнеси все більше будуть йти в цю історію. Логісти, дистриб'ютори й оператори вже вчаться керувати великою кількістю складів.
Є й менш очевидний сценарій. Ритейлери можуть частину торгових площ віддавати під склад. Супермаркет на 2–2,5 тис. кв. м цілком може відвести 500 кв. м під запаси і тримати більшу частину товару прямо в точці продажу.
Однак, звісно, це не спрацює для більшості бізнесів. Ми бачимо, що зростає і буде зростати попит саме на малі складські площі.
Головне фото: istockphoto/SlavkoSereda