Вплив пандемії на офісний ринок: вакатність зростає, ціни падають повільно
Зважаючи на глобальний вплив пандемії на офісний ринок, довгострокові проекти девелопменту були призупинені, в той же час, робота над проектами на завершальних етапах будівництва була продовжена. Об це йдеться у аналітиці CBRE.

Нова пропозиція склала приблизно 69 000 кв. м та значно перевищила обсяг (30 600 кв.м) за аналогічний період 2019 року. Серед нових об’єктів, що вийшли на ринок:
- БЦ Avenue 53 (18 500 кв.м),
- БЦ Forum Park Tower (11 500 кв.м),
- БЦ M8 (11 000 кв.м),
- БЦ Hillfort Business Mansion (8 600 кв.м),
- БЦ Forum Infinity (8 500 кв.м),
- БЦ Nyvky City (7 200 кв.м),
- БЦ Arsenal K-14 (3 800 кв.м).
На кінець 1П 2020, загальна пропозиція склала 1,96 млн кв.м, збільшившись на 3,6% з початку року. Загальний обсяг офісних площ (клас A і B), заявлених до виходу на ринок до кінця 2020 року, складе близько 146 000 кв.м, однак, з огляду на більш стриману орендну активність в 1П 2020 року, терміни здачі об’єктів раніше заявлені девелоперами, можуть переноситися. Так як більшість нових проектів на ранніх етапах будівництва були призупинені або скасовані, нова пропозиція, ймовірно, значно зменшиться в період з 2023–2024 рр.
Середня вакантність на ринку зросла на 3,9 п.п. з кінця 2019 року, досягнувши 12,4% на кінець 1П 2020 року. Найвищий рівень вакантності був зафіксований у Прайм (+9,5 п.п.) та Олімпійському (+4,7 п.п.) субринках і в зоні, що межує з ЦДР (+5,6 п.п.). Основним фактором значного зростання вакантності стало припинення або закінчення договорів оренди протягом карантинного періоду. Таким чином, великий обсяг нової пропозиції і подальша вичікувальна стратегія орендарів протягом наступних 6–12 місяців призведе до поступового зростання вакантності.
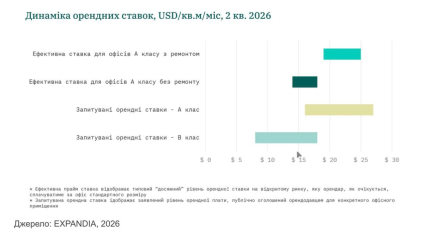
Hа кінець 1П 2020 року, середньозважена декларована орендна ставка в Києві становила $28/кв.м/місяць для об’єктів класу, А, залишаючись в діапазоні $25-$35/кв.м/місяць (-22% для верхньої межі і -4% для нижньої межі з початку року). Ефективна ставка на прайм об’єкти зменшилась на 7% до $25/кв.м./місяць з початку року. Середньозважена декларована ставка на об’єкти класу В склала $18/кв.м/місяць, залишаючись в діапазоні $12-$26/кв.м/місяць (-17% для верхньої межі і -29% для нижньої межі з початку року). Значний розрив між нижньою та верхньою межею діапазонів зумовлений характеристиками орендного приміщення, а саме: орендованим приміщенням, станом оздоблення, розташуванням і загальною вакантністю будівлі.
Інвестиційна активність на ринку різко впала протягом 1П 2020 року, в першу чергу в наслідок пандемії COVID-19. Загальний обсяг інвестицій у комерційну нерухомість помітно знизився, завершені інвестиційні угоди в секторі офісної нерухомості не були зафіксовані у 1П 2020 року. Однак, падіння інвестиційного обсягу є глобальним трендом. Внаслідок нестабільної ситуації та ризиків на ринку, в тому числі наслідки пандемії та відставка голови Національного Банку України Якова Смолія, ставка капіталізації на найкращі офісні об’єкти зросла на 0,25 п.п. до 12% з початку року (11,75% на кінець 2019 року). Дана ситуація збільшила невизначеність на фінансовому ринку і вплинула на місцевих та іноземних інвесторів, деякі гравці навіть відклали свою інвестиційну діяльність на ринку, принаймні в короткостроковій перспективі.
Пандемія COVID-19 може стати рушійним фактором у розвитку традиційних офісів і планування робочих місць в цілому. Згідно із дослідженням CBRE Ukraine, проведеним в кінці березня 2020 року, про вплив поширення вірусу COVID-19 на умови оренди офісних приміщень, трохи більше половини опитаних (51,1%) розглядають можливість частково або повністю змінити формат роботи на віддалений у майбутньому; при тому, 47,9% респондентів не готові та не планують переходити на дистанційний режим. Таким чином, найімовірніше з’явиться гібридна модель робочого простору — поєднання часткової роботи в головному офісі, коворкінгу та «домашньому» офісі.
Сергій Сергієнко, керуючий партнер CBRE Ukraine, прокоментував: «Ми очікуємо, що орендарі почнуть переоцінювати поточні планування робочого місця, більше фокусуючись на умовах, що стосуються роботи з дому, аніж традиційних робочих умов. Найімовірніше, компанії продовжать зменшувати кількість працівників, які одночасно знаходяться в офісі, з метою зниження витрат та оптимізації командної роботи. Внаслідок такої тенденції, суборенда може стати майбутнім трендом. Також, ймовірні затримки у виході на ринок нової пропозиції призведе до дефіциту великої офісної нерухомості, особливо для орендарів із сектору IT, які вже відчувають нестачу якіснох пропозиції. Дана ситуація продовжить підтримувати значний попит на великомасштабні офісні об’єкти в найближчому майбутньому. Існує можливість зростання вакантності із введенням в експлуатацію нової пропозиції, однак в короткостроковій перспективі значного зростання вакантності чи падіння орендних ставок не прогнозується, оскільки на ринку очікується збереження їх збалансованості та стабільності».
Слідкуйте за новинами в нашому Telegram