
Як Львів та Івано-Франківськ диктують нові правила гри на первинному ринку
Первинний ринок житла в Україні продовжує продовжує трансформуватися під впливом повномасштабної війни. Змінюються пріоритети покупців, географія попиту, масштабування й наповнення проєктів. За роки війни західні регіони помітно посилили свої позиції на первинному ринку, що підтверджує статистика: вони входять до числа лідерів як за кількістю нових стартів, так і за вартістю квадратного метра. Київ при цьому вже не є беззаперечним лідером та трендсеттером ринку первинної нерухомості.
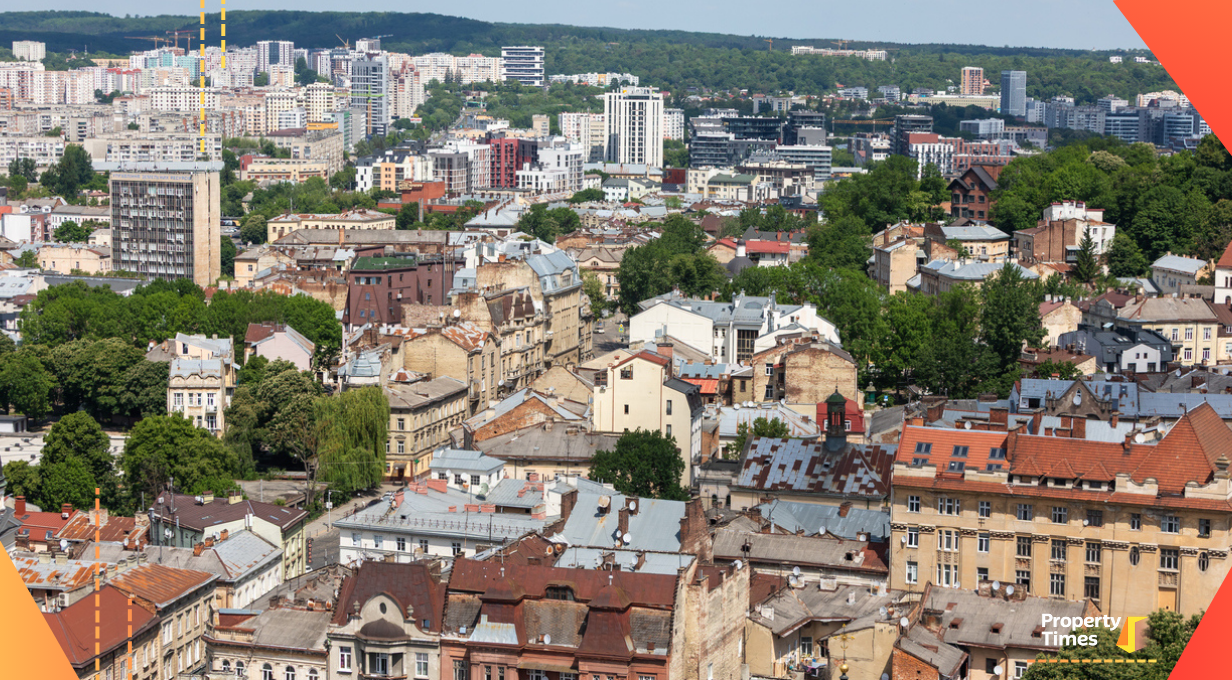
Property Times разом з девелоперами розбирався, як розвивається ринок первинної нерухомості у Львівській та Івано-Франківській областях.
Цінові рекорди
Через безпекові фактори географія українського девелопменту за останні роки кардинально змінилася. Згідно з аналітичними даними ЛУН, Львівська область стала абсолютним лідером ринку за обсягами нових запусків. Її частка в загальнонаціональних стартах продажів злетіла з 11,6% у піковому 2021 році до 29% у 2025-му. Поки прифронтові області демонструють майже нульову активність, а столичний регіон відновлюється доволі стримано, на Львівщині протягом 2023–2024 років стабільно стартувало понад 50 нових житлових комплексів щороку. Станом на серпень 2026 р. в місті та області у відкритому продажу перебувало 294 житлові комплекси, з яких 152 об'єкти зосереджені безпосередньо у Львові, а 142 — в межах області.
Цей ажіотажний попит та висока активність девелоперів логічно відобразилися на вартості житла. Львів уже кілька років поспіль впевнено утримує статус міста з найдорожчою первинною нерухомістю в країні, випереджаючи навіть столицю. Середня медіанна ціна квадратного метра в тутешніх новобудовах досягла 67,2 тисячі гривень, тоді як у Києві цей показник становить 63,2 тисячі гривень. Лише за останній рік вартість львівського первинного «квадрата» зросла на 15%.
Не менш цікаві процеси відбуваються в сусідній Івано-Франківській області. Тут зафіксовано справжній бум запусків: якщо у 2021 році в регіоні стартувало лише 10 нових проєктів, то у 2024–2025 роках цей показник зріс до 25 новобудов щорічно. Загалом зараз в Івано-Франківській області покупцям пропонують житло у 116 комплексах, з яких 60 будуються безпосередньо в обласному центрі, а 56 — в області.
За річною динамікою подорожчання Івано-Франківщина взагалі опинилася на першому місці в Україні. Медіанна вартість квадратного метра в області за рік злетіла на 78%, досягнувши 66,1 тисячі гривень. Проте за цим стрибком стоїть не стільки подорожчання класичних міських квартир, скільки специфіка локального ринку. Як пояснюють аналітики ЛУН, такий ефект дали масові старти продажів нових апартаментів та рекреаційних об'єктів у районі Буковеля, які суттєво викривили загальну статистику обласних цін. У самому ж Івано-Франківську подорожчання було цілком притомним — ціни за рік зросли на 25%, зафіксувавшись на медіанній позначці 44,8 тисячі гривень за квадратний метр.
Додатковим стимулом для західного будівельного ринку залишається державна програма пільгового кредитування «єОселя». Попри те, що левова частка угод за цією програмою традиційно припадає на Київ та область, Львівщина та Івано-Франківщина міцно утримують позиції у першій п'ятірці. За останні два роки у Львівській області забудовники підписали 763 іпотечні угоди на квартири першого продажу (як на готові помешкання, так і на майнові права у будинках, що зводяться). Івано-Франківщина відстає зовсім трохи — тут за той самий період зафіксовано 688 пільгових кредитів на житло від забудовників. Тож покупці готові інвестувати в житло на заході країни, але вимоги до об'єктів інвестування тепер виглядають абсолютно інакше, ніж кілька років тому.
Про розвиток ринку первинки в Одесі, Вінниці та Дніпрі читайте за посиланням

Львів та область
Покупець став вимогливішим
Львівський девелопмент переживає період якісної трансформації, зазначають експерти, покупець більше не готовий купувати абстрактні квадратні метри, він обирає комплексне інженерне рішення та безпечне середовище для життя.
Директорка департаменту продажу та маркетингу VD Group Вікторія Байрак підкреслює зміну самої психології вибору нерухомості: «Одним із ключових трендів є підвищена увага до безпеки. Покупці шукають не просто квадратні метри, а готове середовище для життя: закриту територію, повноцінну інфраструктуру, енергоефективність, автономність, укриття та захищені простори».
Цю думку поділяє в.о. керівника центрів продажу Greenville у Львові Маріанна Орлова. Експертка зауважує, що сучасний клієнт став набагато прискіпливішим до деталей, і сьогодні безпека впевнено посідає перше місце в його особистому рейтингу пріоритетів. За її спостереженнями, на другій позиції за важливістю йде надійність забудовника та його репутація, а далі — енергонезалежність комплексу, тобто його здатність безперебійно забезпечувати роботу ліфтів, опалення, водопостачання та інтернету під час тривалих блекаутів. Також покупець звертає увагу на локацію та інфраструктуру (транспорт, школи, садочки, магазини, сервіси).
Не останню роль відіграє і якість самого житла та території: архітектура, благоустрій, планування, матеріали, інфраструктурне наповнення комплексу.
А от вартість та умови придбання, на думку Маріанни Орлової, хоча й залишаються важливими, але тепер покупець оцінює не просто ціну квадратного метра, а сукупну цінність житла.
Прозорість процесу будівництва за останні роки також набула додаткового значення.
«Клієнтам важливо не лише придбати квартиру, а й регулярно бачити динаміку будівництва, розуміти етапи реалізації проєкту та бути впевненими у дотриманні заявлених термінів. Саме тому відкрита комунікація між девелопером і покупцем сьогодні є не менш важливою, ніж сам продукт», — коментує Марта Герус, директорка з маркетингу та продажів Avalon.
Ще один критерій, який впливає на вибір покупця, — сервіс, швидкість та максимальна зручність оформлення угоди. девелопери відгукуються на цей запит клієнта, так, наприклад в Avalon запустили онлайн-продажі житла спільно із застосунком «Дія».
За спостереженнями Маріанни Орлової, попит зміщується у бік готового або близького до завершення житла — покупці стали обережнішими та хочуть мінімізувати ризики очікування.
Хто купує
Суттєво змінився географічний портрет покупців нерухомості у Львові. Вікторія Байрак зазначає, що місто давно перестало бути замкненим локальним ринком для місцевих жителів, і тепер значну увагу до нього проявляють покупці з Києва, Харкова, Дніпра, Одеси, східних і південних регіонів країни. Причому більшість покупок здійснюється саме з метою подальшого проживання.
«Якщо після початку повномасштабного вторгнення попит з боку таких покупців переважно був пов’язаний з інвестиційними цілями або пошуком житла для оренди, то сьогодні дедалі частіше йдеться про придбання нерухомості для власного проживання, — додає Марта Герус. — Одним із ключових факторів такого рішення залишається безпекова ситуація та прагнення мати власне житло у відносно безпечнішому регіоні». При цьому експертка додає, що змінюється і саме сприйняття нерухомості: для багатьох покупців це вже не лише місце для проживання, а й довгострокова інвестиція, що поєднує прагнення до більшої безпеки із можливістю збереження та захисту капіталу.
Частка класичних інвестиційних угод за спостереженнями Маріанни Орлової, складає майже 36% у ліквідних проєктах.
«Для такого покупця ключовими є локація, потенціал капіталізації, ліквідність, репутація забудовника і можливість у перспективі отримувати дохід від оренди або перепродажу», — зазначає Вікторія Байрак.
Ще одна категорія покупців — ті, які змінюють житло на більшу площу або хочуть перейти у більш сучасний будинок із кращою інфраструктурою. «Тобто, усі, хто покращує власні житлові умови», — пояснює Маріанна Орлова.
Що впливає на ринок
Попри те, що програма «єОселя» залишається важливим інструментом підтримки попиту та користується популярністю серед окремих категорій покупців, вона не є головним драйвером продажів.
«Сьогодні рішення про купівлю дедалі частіше базується на довірі до девелопера, його репутації, якості реалізації проєктів та інвестиційній привабливості нерухомості. Саме ці фактори дедалі більше визначають остаточний вибір покупця», — підкреслює Марта Герус.
Серед факторів, які стимулюють ринок первинки на Львівщині девелопери називають насамперед безпековий. Внутрішня міграція також суттєво впливає на продажі.
«Львів залишається одним із головних центрів внутрішньої релокації, що підтримує сталий попит на житло», — говорить Вікторія Байрак.
Не останню роль відіграє й економічна складова. «Інвестиції в нерухомість залишаються одним із найнадійніших способів зберегти капітал, особливо в умовах обмеженої альтернативи», — пояснює експертка.
Серед чинників, що гальмують розвиток, традиційно залишаються ризики, пов'язані з війною, та висока собівартість будівництва.
Перспективи та прогнози
Девелопери одностайно прогнозують подальше зростання ринку, але темпи залежатимуть від загальної безпекової ситуації та макроекономічних факторів.
«Ми бачимо, що ринок житла в Україні набуває нового імпульсу завдяки зростаючим інвестиціям та модернізації будівництва. Державна політика, спрямована на спрощення процедур та стимулювання інвестицій, шляхом захисту інвестора, створює сприятливе середовище для забудовників та покупців», — коментує Вікторія Байрак.
Попит буде й надалі зосереджений на якісному та технологічному продукті.
«Зростатиме роль енергонезалежності, безпеки та продуманої інфраструктури, — пояснює Маріанна Орлова. — Перспективними залишатимуться нові локації навколо Львова, де є можливість створювати масштабні комплексні проєкти (наприклад, Лисиничі, Винники, Сокільники)».
Ціна квадратного метра продовжить зростати на тлі високої собівартості будівництва, матеріалів і робіт.
Івано-Франківськ та область
Ринок надвисокої конкуренції
Ринок Івано-Франківська розвивається за власними правилами. Тут девелопери змушені конкурувати не в преміальному сегменті чи сервісних інноваціях, а на полі жорсткого суперництва обсягів забудови.
Директорка департаменту продажу та маркетингу VD Group Вікторія Байрак наголошує, що Івано-Франківськ залишається одним із найактивніших ринків первинної нерухомості західної України.
Великий обсяг пропозиції змушує девелоперів ретельно працювати над продуктом. «Сьогодні недостатньо просто вивести ще один житловий будинок — проєкт повинен мати чітку концепцію і переваги», — говорить експертка.
Серед основних трендів, які панують в регіоні, Вікторія Байрак називає попит на ліквідні компактні квартири та одночасно на якісне житло бізнес-класу для власного проживання. Інвестиційний покупець також залишається активним завдяки сильному орендному ринку та близькості Карпат і Буковеля, зазначає експертка.
У заміському сегменті попит зберігається на будинки та таунхауси навколо міста, але покупці також стали більш прагматичними. Ключовими є транспортна доступність, комунікації та інфраструктура, а не просто більша площа за нижчою ціною.
Що обирає покупець
Через велику кількість пропозицій покупець порівнює проєкти дуже детально: локацію, планування, паркінг, благоустрій, архітектуру, якість місць загального користування, експлуатаційні витрати та інженерні рішення.
«Енергонезалежність також стає одним із базових критеріїв. Після кількох років досвіду відключень покупці значно краще розуміють різницю між красивою концепцією та будинком, який реально може нормально функціонувати під час блекауту, — розповідає Вікторія Байрак. — Для інвестиційного покупця додаються ще три параметри: ліквідність планування, потенційна орендна ставка та можливість подальшого перепродажу».
Драйвери та стримуючі чинники
На Івано-Франківщині до традиційних драйверів, які притаманні західним областям — відносна безпека, міграційні процеси та локальний попит — додається близькість Карпат, що стимулює інвестиційний інтерес.
«єОселя» також дає суттєвий поштовх ринку, в окремі тижні 2026 року Івано-Франківщина входила до регіонів з найбільшою кількістю виданих кредитів за програмою.
«За весь період роботи «єОселі» в Івано-Франківській області видано близько 504 кредитів, — наводить дані Вікторія Байрак. — Разом із тим ми б не називали «єОселю» єдиним чи головним драйвером ринку. Для первинки дуже важливим інструментом залишається розтермінування безпосередньо від забудовника, оскільки воно часто має простіший механізм і доступне ширшому колу покупців. Це відповідає і загальноукраїнській тенденції: у 2026 році частка продажів через «єОселю» дуже відрізняється залежно від забудовника та конкретного проєкту — від приблизно 15% до 30% і більше в акредитованих ЖК».
Стримуючі фактори ті самі, що й для ринку загалом: війна, мобілізаційні процеси, коливання доходів та курсу, дефіцит робочої сили і зростання собівартості.
«Окремо відчувається фактор великої пропозиції, — додає експертка. — Франківський покупець має з чого обирати, тому слабкі або недиференційовані проєкти можуть відчувати суттєво більший тиск на продажі».
Конкуренція посилиться
До кінця 2026 року активність на ринку Івано-Франківщини збережеться, посилюватиметься конкуренція між девелоперами та проєктами.
«Ми не очікуємо повернення до моделі, коли практично будь-який новий проєкт автоматично отримував високий попит, — пояснює Вікторія Байрак. — Покупець став набагато вимогливішим, і ця зміна вже незворотна. Виграватимуть не просто забудовники з нижчою ціною, а проєкти, які дають зрозумілу додану цінність: сильну локацію, якісне будівництво, продуману інфраструктуру та надійність девелопера».
Вартість квадратного метра буде зростати нерівномірно, й залежатиме від локації, надійності забудовника та ступеня готовності.
Нові підходи до девелопменту
Війна прискорила процеси трансформації ринку первинної нерухомості в західних регіонах, застарілі підходи вже не працюють. Девелопери переходять до створення продуманих житлових екосистем, здатних функціонувати автономно в будь-яких кризових умовах. Покупці готові платити за безпеку, технологічність, прозорість та репутацію забудовників. Цей зсув пріоритетів є незворотним, і навіть після завершення війни попит матимуть сильні життєздатні концепції.
Фото: istockphoto/Mykhaylo Palinchak


