Генпідряд-2026: тверда ціна, дефіцит людей і очікування великої відбудови
Ринок генпідрядних послуг в Україні зростає, але це зростання дається дорожче, ніж будь-коли. Замовлень на відбудову і комерційне будівництво більшає, а людей, грошей і передбачуваності стає менше. Property Times запитав трьох генпідрядників, хто сьогодні замовляє будівництво, які ризики лягають на підрядника і до чого ринку готуватися у 2027 році.
Загальний фон для галузі не надто сприятливий. За даними Держстату, у вересні 2026 року зросли на 27,1% порівняно з вереснем 2025 року, а порівняно з серпнем 2026 року вони збільшилися на 1,5%. Для генпідрядника це означає постійну роботу на межі: кошторис, затверджений на старті, часто вже не відповідає реальності на момент закупівлі матеріалів.
Водночас попит є, і подекуди він зростає дуже швидко. Змінюється не лише обсяг, а й структура замовлень: хто платить за будівництво, на яких умовах і з якими вимогами.
Хто замовляє: донори, бізнес і «вимушена» відбудова
Ринок генпідряду сьогодні фактично поділився на кілька сегментів з різною логікою.
Перший сегмент — проєкти за кошти міжнародних донорів і фондів. Тут замовник проводить тендери за власними процедурами, а об'єктами найчастіше є соціальна інфраструктура. За словами Наталії Дерен, керуючого партнера 7CI, саме іноземні фонди залишаються основними замовниками компанії у 2026 році, і йдеться насамперед про медичні та реабілітаційні центри. Донорське фінансування становить близько 80% портфеля проєктів компанії, а замовлення в цьому сегменті залишаються стабільними впродовж 2024–2026 років.
Другий сегмент — приватний бізнес, який відновлює чи будує власні виробничі та логістичні потужності. У Rauta зростання саме тут найпомітніше. «За останній рік загальна кількість замовлень на генеральний підряд у Rauta збільшилася на 50%, а дохід — на 100%. При цьому кількість замовлень на підрядні роботи з відбудови збільшилася на 250%», — розповідає Андрій Озейчук, директор Rauta. Основні замовники компанії — власники складських, виробничих і торговельних будівель, які відбудовують критично важливі для бізнесу об'єкти за власні кошти.
Цю тенденцію помічають і в 7CI: у портфелі компанії з'явилися приватні замовлення від українських девелоперів на будівництво логістичних центрів і промислових об'єктів. Наталія Дерен називає це новим «вимушеним» трендом 2026 року. Бізнес будує не стільки на хвилі оптимізму, скільки тому, що без відновлених складів і цехів не може працювати.
Третій сегмент — комерційна нерухомість. Саме вона формує основу портфеля CCG Development. Серед замовників компанії — українські та іноземні ритейл-бренди, медичний сектор, офіси, а також склади й торгові центри.
Тверда ціна: хто платить за інфляцію
Найгостріша відмінність між сегментами проявляється в тому, хто несе ризик подорожчання.
У донорських проєктах стандартом є тверда договірна ціна. Сума контракту часто фіксується в гривні, а не у валюті. Навіть коли валютна прив'язка можлива, висока інфляція все одно збільшує фактичну собівартість відносно планової. Закласти суттєвий резерв на ризики в тендерну пропозицію генпідрядник не може: така пропозиція програє за ціною.
«На жаль, основні наші замовники працюють на умовах твердої договірної ціни, і всі ризики зростання вартості лягають на нас», — констатує Наталія Дерен.
Компанії доводиться компенсувати це операційно. Матеріали й обладнання закуповуються якомога швидше, розцінки субпідрядників фіксуються через авансування робіт, а власних спеціалістів компанія оформляє у штат на фіксований оклад з бонусом. Ще один інструмент — швидкість: оптимальний строк виконання контракту, за оцінкою 7CI, становить до 10 місяців. Чим довше триває проєкт, тим більше інфляція з'їдає маржу.
Особливо болісно ця модель працює на проєктах із високою часткою металу, наприклад при будівництві захисних споруд для інфраструктурних об'єктів. Ціна на арматуру й сталеві вироби фіксується в контракті на старті, авансу часто не вистачає на всю закупівлю, а поставку доводиться чекати 1–1,5 місяця. За цей час ціна може зрости до 30%. Навіть готовність генпідрядника авансувати метал не гарантує фіксації ціни постачання.
У приватному сегменті баланс інший. За словами Андрія Озейчука, ризики подорожчання матеріалів та оренди техніки в проєктах Rauta переважно несе замовник. Зростання витрат на оплату праці в короткостроковій перспективі бере на себе генпідрядник, але з можливістю індексації цієї складової через певний час. Для замовників, з якими склалися довірливі відносини, компанія пропонує відтермінування оплати за матеріали та роботи. Фактично генпідрядник стає частиною моделі фінансування будівництва.
Втім, така роль вимагає ресурсу. На великих об'єктах, зауважує Андрій Озейчук, критичним ризиком може стати брак обігових коштів: для швидкої відбудови підрядник має фінансувати значну частину поточних витрат самостійно.
CCG Development також працює за фіксованою вартістю, але в компанії наголошують: це не означає, що весь ризик лежить на підряднику. Фіксація ефективна, коли проєкт добре опрацьований ще на стадії концепції, а ключові матеріали закуповуються й фіксуються заздалегідь. На довгих і складних проєктах компанія обговорює із замовником індексацію за прозорою формулою або cost plus із верхнім порогом. «Практика показує, що найбільш життєздатна модель із чітким розподілом: курс і сировинні ризики тримає той, хто ними може керувати», — зазначають у CCG Development.
Люди: головне вузьке місце ринку
Якщо щодо контрактних моделей позиції компаній різняться, то щодо кадрів вони майже збігаються. Дефіцит робітників учасники опитування називають головним викликом, і з часом він тільки поглиблюється.
«Кадровий дефіцит на ринку з кожним місяцем відчувається все гостріше», — каже Андрій Озейчук. У 7CI пояснюють, з чого складається проблема: значна частина спеціалістів у війську, частина виїхала за кордон, а інші відмовляються їхати на об'єкти через безпекову ситуацію. У CCG Development серед найдефіцитніших професій називають малярів, гіпсокартонників, електриків і особливо універсальних спеціалістів.
Рішення, які компанії застосовують, різняться, і досвід часом суперечить один одному.
Бронювання. Для 7CI це наразі найкращий інструмент, хоча забронювати працівників стає дедалі важче. У Rauta вважають, що бронювання працює як мотивація лише тоді, коли оплата праці відповідає ринку. Інакше, за словами Андрія Озейчука, цей механізм може призвести до затягування строків і погіршення якості робіт.
Жінки в будівництві. У Rauta близько половини інженерного складу становлять жінки, які якісно виконують роботу без ризиків мобілізації. У 7CI наголошують на обмеженнях: залучення жінок реалістичне на посадах ІТР, а також на малярних і штукатурних роботах. Монолітники, арматурники, муляри, електрики та сантехніки — це все ще переважно чоловічі професії.
Іноземні працівники. Rauta вже має такий досвід і вважає його ефективним «за умови побудови правильної системи мотивації та контролю». 7CI поки вивчає практику інших компаній і розглядає цей варіант на майбутнє, зокрема через спеціалізовані аутстафінгові компанії.
Власний кадровий резерв. CCG Development у 2024 році запустила програму «Build Your Future»: студенти технічних коледжів проходять оплачувану практику на об'єктах компанії під керівництвом наставників, отримуючи форму, захисне спорядження й сучасне обладнання. Практику вже пройшли понад 100 студентів, 35% із них залишилися працювати в компанії. Для багатьох це перше офіційне місце роботи. Rauta також залучає молодих фахівців із подальшим навчанням, а ще досвідчених працівників старшого віку.
Безпека як стаття витрат
Для компаній, які відбудовують пошкоджені об'єкти, війна — це не лише фон, а прямий операційний ризик. Повторні удари загрожують життю будівельників і техніці.
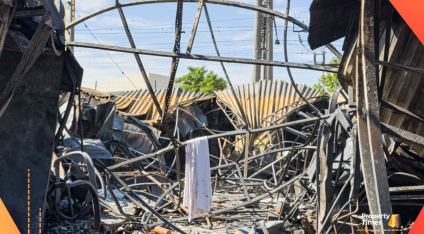
Андрій Озейчук наводить конкретний приклад: на одному з об'єктів, які зараз відбудовує Rauta, через повторний приліт компанія втратила будівельну техніку вартістю 3 млн грн. Для середнього генпідрядника така втрата може дорівнювати прибутку з кількох проєктів, і застрахувати подібні ризики на ринку вкрай складно.
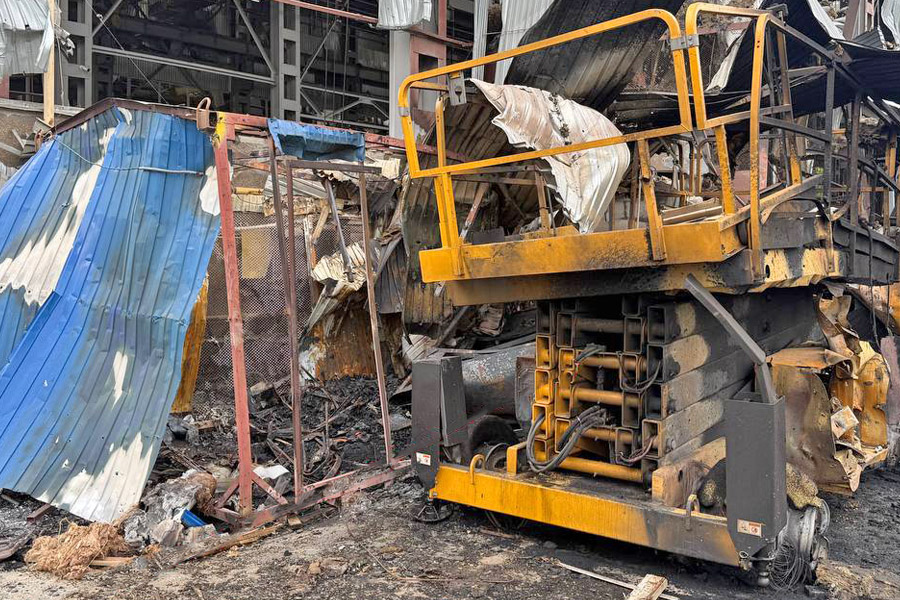
На одному з об'єктів, які зараз відбудовує Rauta, компанія втратила будівельну техніку вартістю 3 млн грн. Фото: сайт Rauta
Тендери і дозволи: демпінг і застарілі кошториси
Донорські проєкти дають стабільний потік замовлень, але висувають високі кваліфікаційні вимоги: відповідний досвід, команда зі знанням англійської на рівні B2, внутрішні стандарти й процедури, що відповідають очікуванням іноземного замовника. І все це за умови низької ціни.
На думку Наталії Дерен, український ринок поки не повністю готовий до цих вимог. Головною проблемою тендерів вона вважає демпінг. І він часто ненавмисний.
«Демпінг відбувається несвідомий, а через неякісний, поверхневий розрахунок вартості проєкту, через низьку технічну експертизу команди генпідрядників», — пояснює Наталія Дерен.
У CCG Development необґрунтований демпінг також ставлять на перше місце серед проблем закупівель. Компанії, які пропонують ціну, за якої якісно побудувати неможливо, виграють тендер, а потім зупиняють роботи, економлять на матеріалах або вимагають доплат. Це шкодить і замовникам, і репутації українських підрядників загалом.
Другий бар'єр, на який вказують у CCG Development, — тривала експертиза й погодження. Проєкт може місяцями чекати на дозволи, поки ціни на матеріали й роботи зростають, і бюджет застаріває ще до старту будівництва. Вихід компанія бачить у зміні критеріїв вибору: замовник має оцінювати не лише найнижчу ціну, а й досвід підрядника, його фінансову спроможність та якість уже виконаних робіт. «Так на тендерах перемагатимуть ті, хто справді може збудувати об'єкт», — підкреслюють у компанії.
Технології: від ШІ в кошторисах до власного виробництва
Щоб компенсувати брак людей і прискорити роботу, компанії шукають ефективність у різних точках процесу.
У 7CI головним інструментом став штучний інтелект. Його використовують для швидких і точніших тендерних прорахунків, підготовки кваліфікаційної частини пропозицій, а також для контролю економіки проєкту та закупівель. Можливості змінити саме будівельні рішення в донорських проєктах обмежені: компанія реалізує проєктні рішення замовника. Тому на майданчику ставка робиться на максимальну механізацію і продуктивність команди.
Rauta, яка працює з виробничими та складськими об'єктами, робить ставку на індустріальні методи. Компанія використовує технології швидкомонтованих будівель: сендвіч-панелі, конструкції заводського виготовлення та повнокомплектне постачання. Також Rauta застосовує гнучкі графіки, включно з роботою у вихідні та понаднормово. Проєктним компаніям Rauta надає BIM-моделі несучих та огороджувальних конструкцій. За словами Андрія Озейчука, це пришвидшує проєктування, покращує взаємодію учасників проєкту і дає замовнику інструменти контролю строків і бюджету.
CCG Development також використовує BIM на стадії проєктування, а окремий ефект отримує від вертикальної інтеграції. Власне архітектурне бюро й меблеве виробництво скорочують координацію між підрядниками, а виготовлення на власних потужностях зменшує залежність від постачальників.
2027: іноземні гравці — генпідрядники чи партнери?
Учасники опитування сходяться в тому, що великі проєкти відбудови змінять конфігурацію ринку, і зміни ці будуть пов'язані з приходом іноземних гравців. Але щодо їхньої ролі думки розходяться.
«Іноземні генпідрядники розуміють перспективи великої відбудови і активно придивляються до будівельного ринку України», — зазначає Андрій Озейчук.
За його словами, вони планують заходити одним із трьох шляхів: через відкриття представництва, купівлю існуючої компанії або співпрацю з українськими генпідрядниками.
Особливо відчутним, на його думку, буде лобіювання інтересів європейського бізнесу в проєктах, які фінансуватимуть європейські інституції. Найреалістичнішою моделлю для таких проєктів він вважає зв'язку: європейський генпідрядник + українські підрядники + матеріали й конструкції, що відповідають вимогам стандартів EN.
У CCG Development очікують іншого розподілу ролей. Іноземні гравці, на думку компанії, входитимуть здебільшого як партнери та управлінці великих проєктів, а виконання залишатиметься за українськими компаніями. Перевагу матимуть ті, хто поєднує швидкість, чесну вартість і дисципліну за міжнародними стандартами. Модель повного циклу стає конкурентною перевагою, бо клієнти хочуть мати одного відповідального партнера. Водночас у компанії застерігають: ринок зростає, але залежить від безпекової ситуації.
Яку роль отримають українські компанії, залежить від того, наскільки швидко вони підтягнуться до міжнародного рівня. У 7CI бачать для цього цілий список завдань: навчати кадри й нарощувати досвід схожих проєктів, впроваджувати міжнародні процедури з охорони праці, екології та контролю якості, покращувати фінансову звітність і вміння працювати з обіговими коштами та фінансовими інструментами. Серед інших завдань — об'єднуватися в консорціуми, розширювати власний парк техніки та шукати надійних постачальників, зокрема напряму за кордоном.
«Однозначно українським генпідрядним компаніям потрібно готуватися до великих інфраструктурних проєктів відбудови», — підсумовує Наталія Дерен.
Замість висновку
Ринок генпідряду у 2026 році живе в парадоксі. Попит на відбудову і комерційне будівництво зростає, а умови роботи погіршуються. Генпідрядники, які працюють із донорами, отримують стабільність, але й несуть інфляційні ризики за твердою ціною. Ті, хто працює з приватним бізнесом, мають гнучкіші контракти, але мусять самі фінансувати будівництво й ризикувати технікою на пошкоджених об'єктах. Спільним залишається брак людей, який компанії закривають кожна по-своєму: бронюванням, залученням жінок та іноземців або вирощуванням власних кадрів.
Наступний рік, ймовірно, стане тестом на зрілість. Великі проєкти з європейським фінансуванням прийдуть разом з європейськими стандартами. Чи будуть українські компанії в цих проєктах субпідрядниками, рівноправними партнерами чи основними виконавцями, залежить від того, наскільки швидко вони зможуть цим стандартам відповідати.
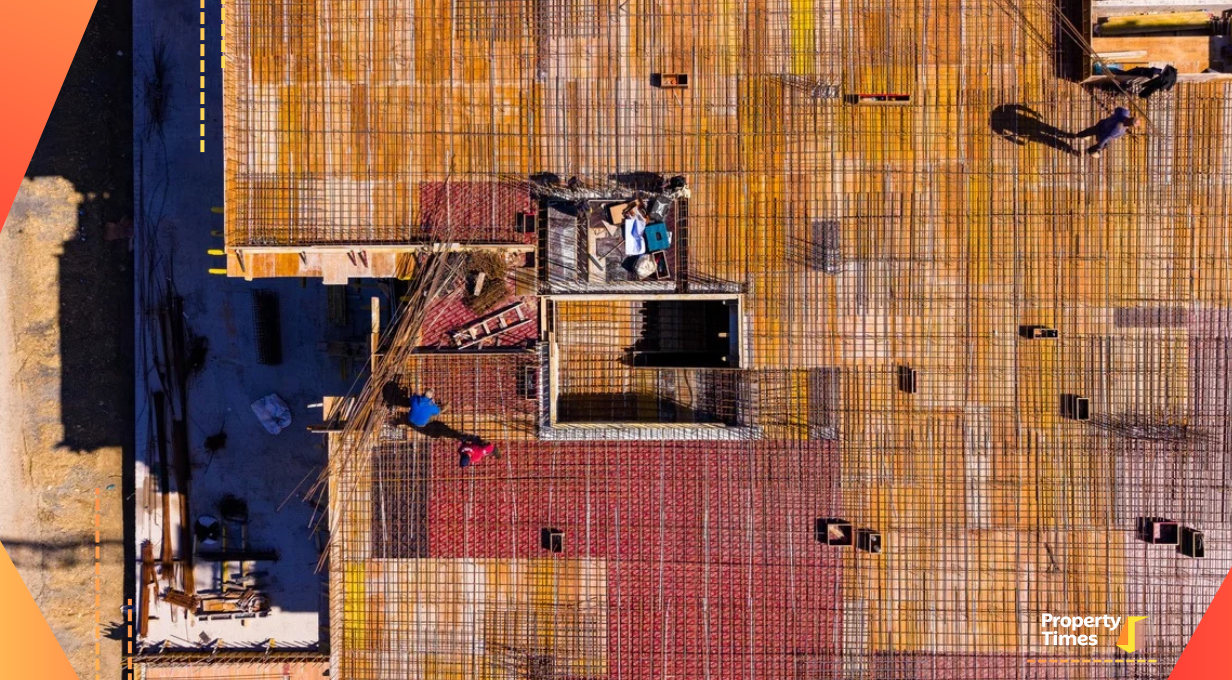
Фото: istockphoto/Dmitry Tkachuk